Tre formule, tre trattamenti fiscali: canoni di noleggio, canoni di leasing e ammortamento dell'acquisto, con le condizioni da verificare con il commercialista.

Acquisto, leasing e noleggio operativo cambiano il regime di deducibilità e di detraibilità IVA, quindi vanno valutati insieme sugli aspetti fiscali, amministrativi e contabili. Questa guida mette in fila la deducibilita fiscale noleggio leasing acquisto fotovoltaico per un'azienda, con le condizioni da verificare con il commercialista.
L'acquisto dà proprietà immediata e un bene ammortizzabile. Il leasing è l'alternativa classica, con canone periodico. Il noleggio operativo è un uso a canone senza acquisizione del bene.
La struttura del confronto viene da fonti su auto ed è valida solo in astratto: le percentuali dei veicoli non si trasferiscono all'impianto.
Il peso dell'investimento iniziale e degli oneri di gestione cambia da una via all'altra (fonti su auto, usate per la struttura di confronto):
Il noleggio, però, non è una formula che azzera il carico fiscale: il canone resta da trattare in dichiarazione come ogni altro costo.
Sono due cose distinte, da tenere separate per tutte e tre le vie. La deducibilità riguarda le imposte sui redditi (IRES o IRPEF) e riduce il reddito imponibile. La detraibilità IVA indica la parte dell'imposta sul valore aggiunto che si può recuperare.
Il leasing finanziario trasferisce all'utilizzatore i rischi e i benefici della proprietà del bene e può essere contabilizzato col metodo patrimoniale o finanziario. Il leasing operativo non li trasferisce e si contabilizza come una locazione (definizione contabile generale, fonte su veicoli).
Il noleggio operativo fotovoltaico si rivolge a imprese, in particolare PMI, e a titolari di partita IVA che vogliono ridurre i costi dell'energia senza esborso iniziale né acquisto del bene strumentale. Di norma il fornitore fa una valutazione preliminare del fabbisogno per dimensionare l'impianto.
Può essere combinato con crediti d'imposta, detrazioni o altri incentivi (fonte generica, senza misure né norme).
Nel leasing l'utilizzatore ha la disponibilità del bene, ne assume i rischi d'uso e agisce come se fosse proprietario. A fine contratto può riscattarlo, e solo dopo il riscatto il bene è iscritto tra le attività. Al termine l'azienda ha l'onere o la facoltà di acquistarlo per una somma determinata.
Nel noleggio non c'è acquisto finale ma solo uso a canone per un periodo prestabilito. È un affitto a lungo termine di un bene strumentale: la proprietà resta alla società di noleggio e l'azienda paga un canone mensile.
Secondo Servicetec non è un leasing ma a tutti gli effetti un noleggio. È una fonte commerciale: la stessa pagina confronta il noleggio con i maxi-canoni del leasing, senza distinguere fiscalmente operativo e finanziario.
Il contratto dura 5, 7 o 8 anni secondo Servicetec. Secondo Ecotecno la durata varia con dimensione dell'impianto, consumo atteso e condizioni economiche dell'impresa. Le due indicazioni non si mediano.
Il canone fisso include manutenzione e gestione tecnica:
È previsto il recesso anticipato, e l'investimento iniziale può arrivare a zero.
A fine noleggio le fonti commerciali divergono. Servicetec indica che l'azienda può rilevare l'impianto senza costi aggiuntivi, compresi i maxi-canoni che secondo la fonte si pagano nei contratti di leasing, oppure restituirlo.
Ecotecno indica la possibilità di proseguire, aggiornare l'impianto con tecnologie più recenti o risolvere il contratto. Sono condizioni di offerta, da leggere nel contratto.
Con un impianto in leasing o a noleggio, l'impianto appartiene alla società e il cliente ha solo un contratto. In caso di cessione si può subentrare nel contratto, oppure riscattare o rimuovere l'impianto, ma solo nei modi previsti e spesso con il consenso della società.
No. Servicetec, Ecotecno e Lucera by Night parlano di canoni «totalmente deducibili» ai fini IRES e IRAP, senza norma né percentuale: è un'affermazione commerciale degli operatori.
La deducibilità non è automatica né totale senza condizioni. Dipende da inerenza e competenza e va confermata dal commercialista (ricerca web).
Sull'iperammortamento 2026 e i canoni di noleggio operativo la fonte consultata non dice nulla: il punto non è accertato e non va presentato come agevolato.
La deducibilita fiscale noleggio leasing acquisto fotovoltaico non è una condizione sicura: la deducibilità dei canoni non è automatica, dipende da inerenza e competenza e va confermata dal commercialista. Anche l'ammissione all'iperammortamento va verificata caso per caso.
Ogni voce qui sotto va verificata:
La deducibilità dipende da come si usa il bene: uso esclusivo per l'attività, cioè solo per ragioni direttamente legate all'azienda, oppure uso promiscuo o benefit. Il regime fiscale cambia con la modalità di acquisto e con la destinazione.
La strumentalità non coincide con l'uso esclusivo: un bene è strumentale quando l'attività non potrebbe essere esercitata senza di esso.
L'uso a cui è legato un regime più favorevole va provato dall'impresa con idonea documentazione, anche per il fotovoltaico (prova dell'inerenza).
L'elenco è procedurale e generale (fonte su noleggio auto):
Il contratto di leasing è un contratto atipico di finanziamento, formato da due contratti interdipendenti: compravendita e locazione. La società di leasing acquista il bene e lo concede in uso all'azienda dietro canone per un periodo prestabilito.
Il leasing fotovoltaico si rivolge a imprese di ogni dimensione e consente di finanziare impianti a partire da 30.000 euro (offerta commerciale di for-group.it, da verificare con il contratto).
Nel leasing finanziario l'utilizzatore deduce i canoni, per i beni mobili, in un periodo non inferiore ai 2/3 del periodo di ammortamento (art. 102, comma 7, TUIR).
Per i contratti dal 1 gennaio 2014 la legge di stabilità 2014 ha ridotto alla metà il periodo per gli immobili (ricerca web; da verificare col commercialista).
No. Dal 29 aprile 2012 la durata minima del contratto di leasing non è più condizione di deducibilità dei canoni, ma va comunque correttamente individuata (confermato da Fiscal Focus, 2014; i contratti ante-2014 hanno regole transitorie, non trattate qui).
Le fonti su veicoli ripetono il principio per cui la deducibilità è ammessa solo se la durata non è inferiore al periodo di ammortamento (art. 102 TUIR, coefficienti del D.M. 31 dicembre 1988). Va letto come regola storica o del settore veicoli.
Il periodo di ammortamento specifico del fotovoltaico non è tra i dati verificati.
La maggiorazione dell'iperammortamento 2026 vale per il calcolo delle quote di ammortamento aggiuntive e dei canoni di locazione finanziaria (leasing). Le comunicazioni dell'impresa passano dalla piattaforma del GSE (fonte Fisco e Tasse; da verificare col commercialista).
Con l'acquisto l'impresa ottiene subito la proprietà del bene, sostenendo il costo in unica soluzione o con finanziamento o pagamento rateale. Il bene entra nel patrimonio ed è iscritto tra le immobilizzazioni materiali (nella fonte, voce B.II.4 «Altri beni»), quindi diventa ammortizzabile.
L'impresa deduce le quote di ammortamento calcolate sul valore di acquisto, aumentato delle eventuali spese incrementative, tra i costi di competenza dell'anno in conto economico (esemplificato su un'auto nella fonte).
Col noleggio operativo, invece, l'impianto non viene iscritto come bene patrimoniale e non si applicano procedure di ammortamento (contrasto indicato da Ecotecno).
L'aliquota è del 9% come bene mobile (circolare 46/E/2007). La circolare 36/E/2013 aveva introdotto la qualificazione come immobile al 4% per impianti con valore oltre il 15% di quello dell'edificio.
La circolare 4/E/2017 è poi tornata al 9% per le componenti impiantistiche, con il 4% solo per quelle edilizie (fonte ecnews 2014 e ricerca web). Lo stato attuale non è riverificato: da confermare col commercialista.
La Legge di Bilancio 2026 (L. 199/2025) riconosce l'iperammortamento, una maggiorazione del costo ai soli fini fiscali, per gli investimenti effettuati dal 1 gennaio 2026 al 30 settembre 2028.
Sostituisce i crediti d'imposta Transizione 4.0 e 5.0 (fonte Fisco e Tasse, 2026; da verificare con il commercialista).
La maggiorazione dipende dalla fascia; con IRES al 24% il risparmio corrisponde alle percentuali indicate (fonte Fisco e Tasse; da verificare con il commercialista):
Non esiste un regime unico per tutti i beni. La deducibilità di auto, motocicli e ciclomotori è regolata da percentuali e tetti specifici per tipologia e uso, esclusivo o promiscuo. Usare il bene «quasi sempre» per lavoro non basta per il pieno beneficio, e il noleggio «non azzera automaticamente il carico fiscale». Nessuna di queste percentuali va trasferita al fotovoltaico.
Riferito ai veicoli, non al fotovoltaico: per le autovetture il costo di acquisizione fiscalmente rilevante è limitato a 18.075,99 euro, da cui una deduzione massima di 3.615,20 euro (20% di 18.075,99). Nel noleggio il tetto annuo cambia per tipologia (art. 164, comma 1, lett. b, TUIR):
I limiti possono variare con l'indice dei prezzi al consumo. Per il fotovoltaico questi tetti non esistono.
Per le autovetture a uso non strumentale (regime dei veicoli) la deducibilità ordinaria è del 20% (costozero.it, horizonautomotive.it aggiornato il 6 ottobre 2026), che sale al 70% in uso promiscuo al dipendente per la maggior parte del periodo d'imposta, senza il tetto ordinario.
Pavoni.it indica invece 40% e 90% (art. 164, comma 1, lett. b-bis, TUIR). Le due coppie non si mediano: sono fonti e regimi di data diversa. Costozero collega la riduzione alla legge Fornero e alla legge di stabilità 2013.
Per il leasing finanziario di auto a uso non strumentale il canone è deducibile al 40%, in proporzione al valore di iscrizione del bene nell'attivo della società di leasing (pavoni.it).
Secondo costozero.it il noleggio a lungo termine ha un limite nettamente inferiore al leasing, pur citando per entrambi il 20% con tetto di 3.615,20 euro. È un confronto da regime auto.
Riferito ai veicoli: si applica la percentuale al tetto. Con il 20% su 3.615,20 euro si ottengono 723,04 euro annui deducibili sul noleggio puro di un'auto. Per gli agenti, 80% su 5.164,57 euro fa 4.131,66 euro. Il metodo è utile, ma non fornisce numeri per il fotovoltaico.
Anche l'ammortamento ordinario dei veicoli è un'altra storia: 25% (D.M. 31 dicembre 1988), pari a 4 anni, quindi durata minima di leasing di 48 mesi (pavoni.it). Per gli impianti fotovoltaici il coefficiente è il 9%.
No. Riferito ai veicoli: l'IVA sui veicoli stradali a motore è detraibile al 100% solo se usati esclusivamente nell'attività d'impresa, a uso pubblico o come oggetto dell'attività propria (taxi, autoscuole, noleggiatori). Al 40% in tutti gli altri casi (art. 19-bis1, lett. c, DPR 633/1972), anche su leasing, acquisto e spese di gestione.
La logica a due scaglioni non va estesa al fotovoltaico.
Secondo il fornitore il canone si ripaga ogni anno con risparmi energetici e fiscali e con i ricavi dello Scambio sul Posto, e i flussi di cassa sono quasi sempre positivi. È un'affermazione commerciale, senza cifre verificabili: per la deducibilita fiscale noleggio leasing acquisto fotovoltaico nelle fonti non c'è un costo fiscale netto calcolato.
Nel noleggio operativo il bene noleggiato non viene iscritto a bilancio e non costituisce un indebitamento per l'azienda. Secondo Servicetec non c'è segnalazione alla Centrale dei Rischi né finanziamento bancario. I canoni sono trattati come costi operativi (Ecotecno).
È la lettura dei fornitori, da verificare col commercialista.
La fonte dà un esempio illustrativo dichiarato inventato, non un prezzo reale: impianto da 6 kW a noleggio con 48 rate residue. Il contratto consente il subentro con il consenso della società oppure il riscatto pagando 3.100 euro.
Nell'esempio il venditore riscatta l'impianto prima del rogito e l'atto lo descrive con la quietanza della società. Non è un costo fiscale netto.
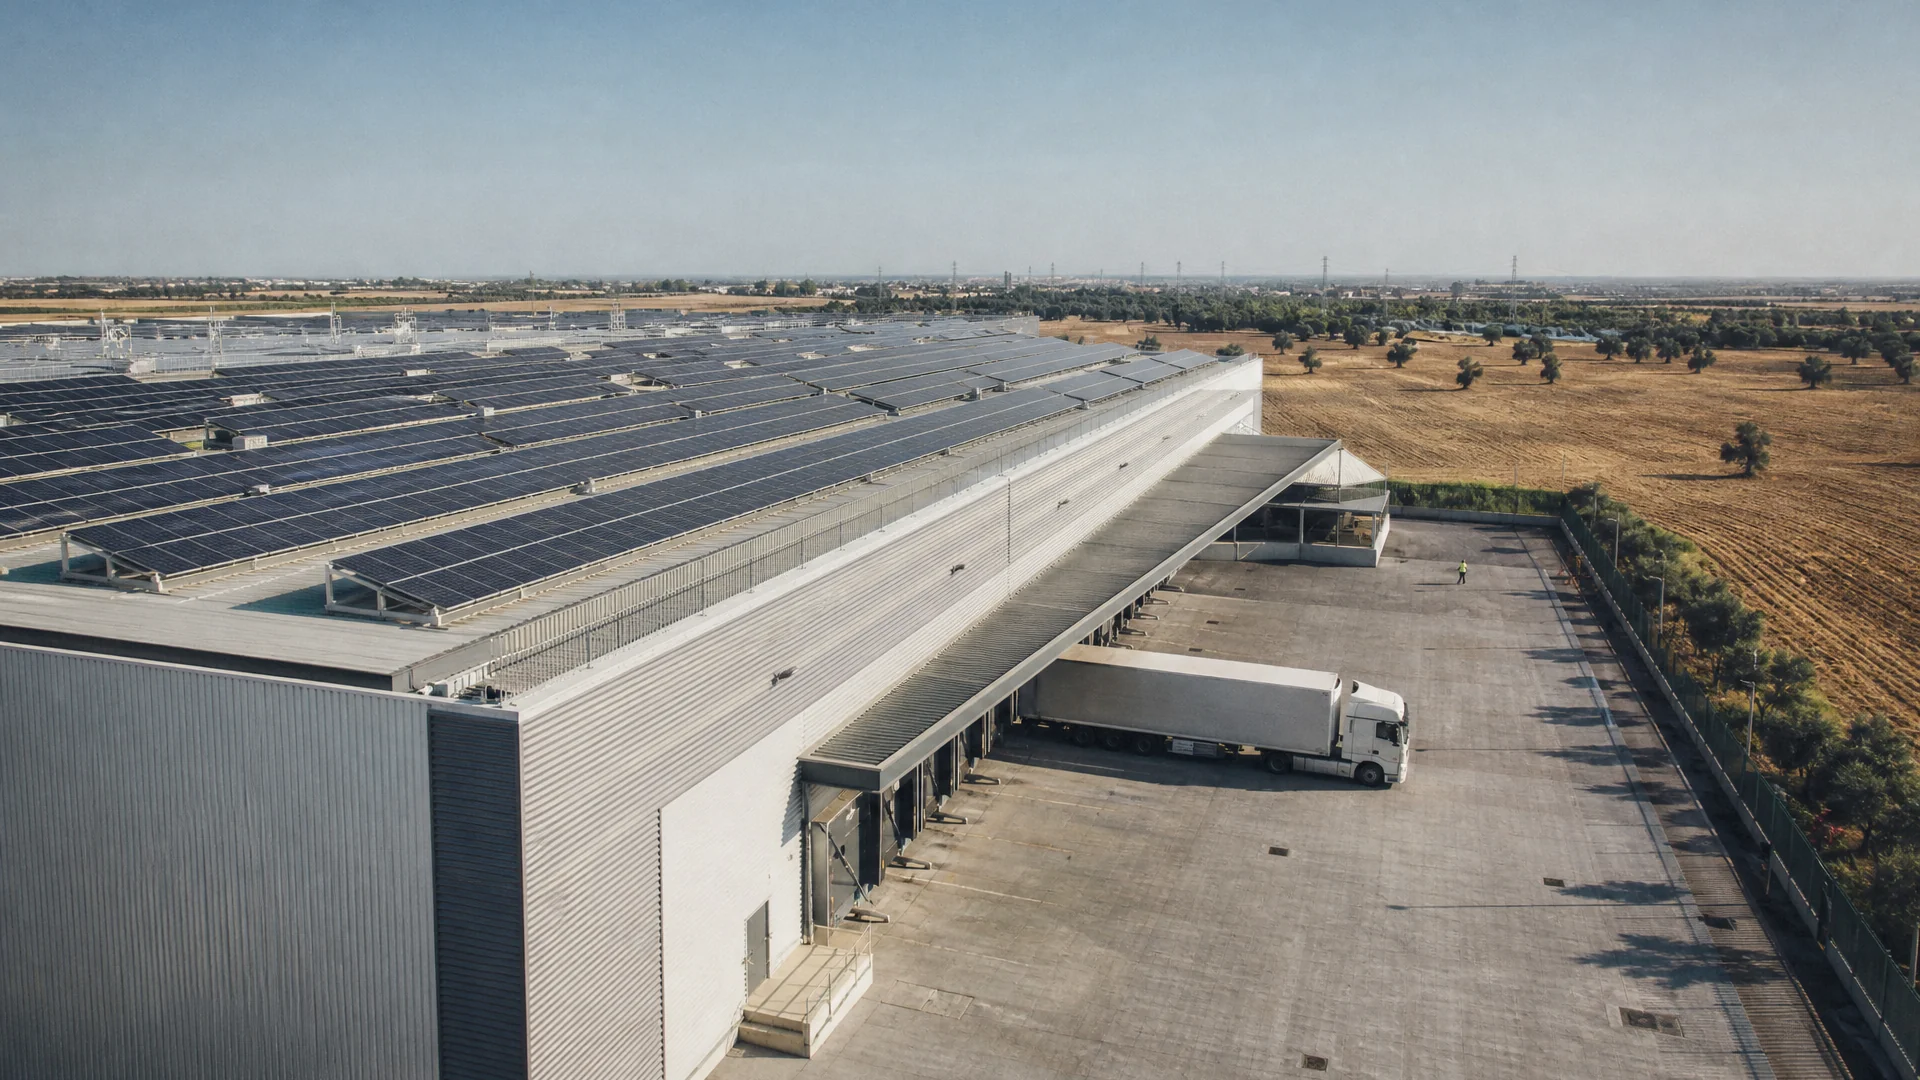


Utilizza il cursore per selezionare l'area disponbile per l'installazione dell'impianto.

Definisci il fabbisogno eneregetico dell'Azienda ed il vostro attuale costo dell'energia.

Scopri il dimensionamento dell'impianto e l'analisi completa.